伝票の書き方|入金・出金・振替伝票の記入例と、書き写しミスを防ぐルール

本記事は2026/11/17に更新しております。
伝票の書き方|入金・出金・振替伝票の記入例と、書き写しミスを防ぐルール

月末に提出した出金伝票が「摘要が足りない」と戻ってくる。複写式の振替伝票を書き損じ、修正テープで直してよいのか迷う。伝票番号を別の書類へ書き写すときに数字を取り違え、もう一度社内を回す。伝票の書き方を調べている人の多くは、こうした場面に心当たりがあるのではないでしょうか。


これらは担当者の注意力の問題ではありません。どの取引にどの伝票を使い、どの欄をどう書き、間違えたらどう直すかが、部署の中で決まっていないことが原因です。決まっていないから人によって書き方が違い、確認する側も毎回同じ指摘をくり返すことになります。


この記事を読めば、取引に合った伝票を選び、入金伝票・出金伝票・振替伝票を正しく記入・訂正し、部署で共有できる記入ルールにまとめて、上司や監査にも説明できるようになります。


なお、本記事で扱うのは経理で使う会計伝票と、取引の中でやり取りする伝票です。ゆうパックや宅急便、着払いなど、宅配便の伝票(送り状)の書き方は扱いません。

01

まずは結論!伝票の書き方は「取引で選ぶ・決まった欄を埋める・同じ直し方をする」の3つでそろう

伝票の書き方で押さえたいのは、次の3点です。


  1. 取引で伝票を選ぶ。現金が入れば入金伝票、出ていけば出金伝票、現金が動かない取引は振替伝票を使う
  2. 決まった欄を全員同じ書き方で埋める。日付・伝票番号・勘定科目・摘要・金額・起票者・承認者の7項目をそろえる
  3. 同じ直し方をする。誤りは二重線と訂正印で直し、複写伝票は全枚を、承認後の伝票は取消と再発行で直す


避けたいのは、伝票の選び違いで月末に差し戻される、修正の跡が見えない伝票の説明を監査で求められる、伝票番号の書き写しミスで書類が社内をもう一周する、といった事態です。どれも、書き方のルールを部署でそろえれば防げます。


一方で、書き方をそろえても減らない手間があります。当社が2026年10月に、バックオフィス部門で業務改善やシステム導入に関わったリーダー・管理職221人に行った調査でも、他部署とのあいだで転記・再入力が発生する業務がない部署は1割にも満たず、書き写しはほとんどの職場にある作業でした。


伝票番号や金額を別の書類へ書き写す作業や、承認後に会計ソフトや基幹システムへ打ち直す作業が多い部署は、伝票の持ち方そのものを見直す時期です。ノーコード・クラウドデータベース「Slopebase(スロープベース)」のように、伝票の項目をデータとして持ち、伝票同士を番号でつなぐ仕組みを使えば、書き写しそのものを減らせます。
 

資料請求

TRIAL

まずは無料で
お試しください。
最大2か月トライアル可能
無償トライアル
導入に関するお問合せ 資料請求

02

伝票とは何か、入金・出金・振替伝票の使い分け

伝票とは、取引の内容を1件ずつ決まった様式に記録する書類です。会計ソフトに入力する前の仕訳のもとになり、社内で回して承認を受けた証跡にもなります。最初に、伝票の役割と、取引からの選び方を整理しておきましょう。


伝票の役割と、この記事で扱う伝票・扱わない伝票

伝票には、大きく3つの役割があります。1つ目は、いつ・誰と・いくらの取引があったかを1件ずつ残す記録の役割です。2つ目は、帳簿へ記帳したり会計ソフトへ入力したりするときの、仕訳のもとになる役割です。3つ目は、起票者と承認者の印が並ぶことで、誰が書いて誰が確かめたかを示す証跡の役割です。


経理で使う伝票の組み合わせには、入金伝票・出金伝票・振替伝票の3種類で取引を記録する「三伝票制」と、そこに仕入伝票と売上伝票を加えた「五伝票制」があります。仕入や売上の件数が多い会社は五伝票制を使うこともありますが、中小企業では三伝票制で運用している例が多く見られます。


伝票にはほかにも、納品書や受領書のように取引先とやり取りする伝票や、社内の申請・承認に使う伝票があります。一方、ゆうパックや宅急便、着払いなどの宅配便の伝票は、荷物を送るための送り状です。書き方は運送会社ごとに決まっているため、本記事では扱いません。各社の案内を確認してください。


取引から伝票を選ぶ早見表

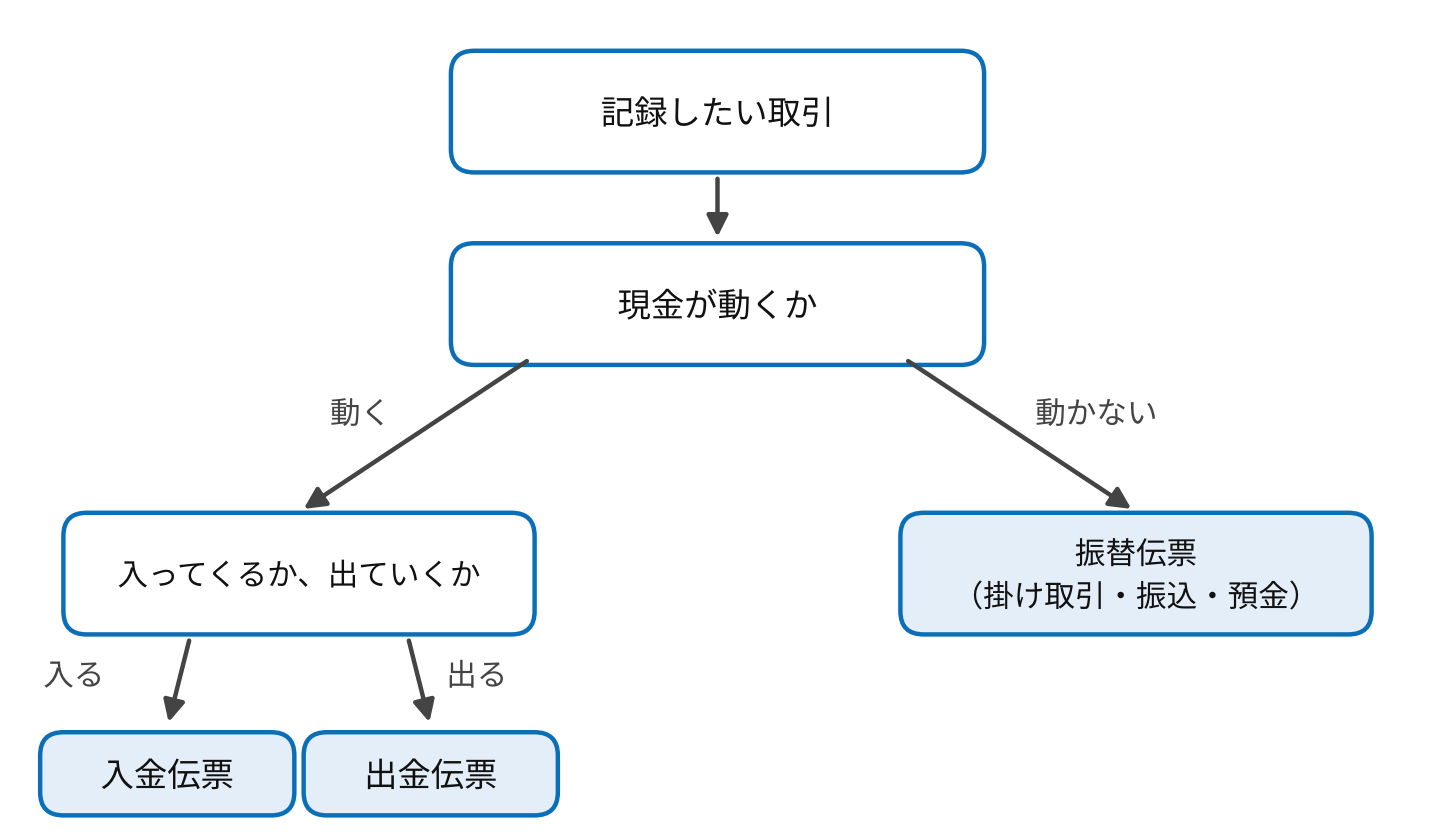
どの伝票を使うかは、「現金が動くか」と「現金が入ってくるか、出ていくか」の2つで決まります。預金口座への振込や掛け取引のように、現金そのものが動かない取引は振替伝票で書きます。


取引から伝票を選ぶ判定フロー

図1 取引から伝票を選ぶ判定フロー


取引の例 使う伝票 仕訳のイメージ
商品を現金で販売した 入金伝票 (借方)現金/(貸方)売上
電車代を現金で支払った 出金伝票 (借方)旅費交通費/(貸方)現金
商品を掛けで販売した 振替伝票 (借方)売掛金/(貸方)売上
売掛金が振込手数料を差し引いて入金された 振替伝票 (借方)普通預金・支払手数料/(貸方)売掛金


迷いやすいのは、代金の一部だけを現金で受け取った取引です。たとえば5万円の商品を販売し、2万円を現金で受け取って残りを掛けにした場合は、取引を分けて考えます。現金の2万円は入金伝票、掛けの3万円は振替伝票に書けば、伝票ごとの役割が崩れません。


取引先とやり取りする見積書・納品書・請求書のような伝票では、同じ取引先名や金額を書類ごとに書き直す場面が多くなります。書類どうしを1つの番号でつないでおけば、こうした書き直しを減らせます。


3つの書類を見積番号でつなぎ、転記をなくした設計は、業務カタログの記録が参考になります。


見積書・納品書・請求書の連動設計を見る

TRIAL

まずは無料で
お試しください。
最大2か月トライアル可能
無償トライアル
導入に関するお問合せ 資料請求

03

入金伝票・出金伝票・振替伝票の書き方と記入例

ここからは、3つの伝票の書き方を見ていきます。先に共通の記入項目をそろえ、そのあとで伝票ごとの記入例を確かめてください。


3つの伝票に共通する7つの記入項目

入金伝票・出金伝票・振替伝票は様式が少しずつ違いますが、記入する項目はほぼ共通です。次の7項目を部署の全員が同じ書き方で埋めることが、差し戻しを減らす第一歩です。


項目 書き方 よくある誤り
日付 取引があった日を書く 起票した日を書き、月をまたぐ取引の計上月がずれる
伝票番号 伝票の種類ごとに連番で振る 番号を飛ばす。書き損じた伝票を捨てて欠番にする
勘定科目 社内で決めた科目名で書く 同じ支出を、人によって違う科目で書く
摘要 相手先と、何のための取引かを書く 「雑費」「打ち合わせ」だけで内容が分からない
金額 算用数字で書き、頭に円記号を付けて3桁ごとに区切る 頭に余白を残し、あとから数字を書き足せる状態にする
起票者 伝票を書いた人の印または署名 空欄のまま回し、誰に確認すればよいか分からない
承認者 承認した人の印または署名 承認の順番が人によって違う


見落とされやすいのが、伝票番号と承認欄です。伝票番号は、あとから伝票を探す手がかりになり、番号が途切れずに続いていることで、伝票が抜き取られていないことも示せます。承認欄は、誰が内容を確かめたかの記録です。どちらも空欄のまま回すと、伝票としての信頼性が下がります。


入金伝票と出金伝票の記入例

入金伝票は現金が入ってきた取引、出金伝票は現金が出ていった取引を書く伝票です。どちらも現金の相手になる勘定科目を1つ書けば仕訳が決まるため、借方と貸方を書き分ける欄がありません。


項目 入金伝票の例 出金伝票の例
日付 11月5日 11月6日
伝票番号 入-0123 出-0456
勘定科目 売上 旅費交通費
入金先・支払先 A商店 B鉄道
摘要 商品代金(店頭での現金販売) 取引先訪問の電車代(往復)
金額 ¥33,000 ¥1,320


出金伝票は、電車の運賃や慶弔費のように領収書がもらえない支払いで使います。ただし、出金伝票は自社で作る書類のため、取引先から受け取る領収書や適格請求書(インボイス)の代わりにはなりません。消費税の仕入税額控除を受けられるかは取引ごとに要件が異なるため、迷うときは税理士などに確認してください。


慶弔費のように領収書が出ない支払いを出金伝票で記録するときは、招待状や会葬礼状などを証拠として一緒に保管しておきます。こうした書類の扱いは、経費精算の領収書の正しい取り扱いと保存方法で解説しています。


振替伝票の記入例と借方・貸方の書き方

振替伝票は、現金が動かない取引を書く伝票です。左側に借方、右側に貸方を書き、両方の合計金額を必ず一致させます。勘定科目が複数になる取引は、行を分けて書きます。


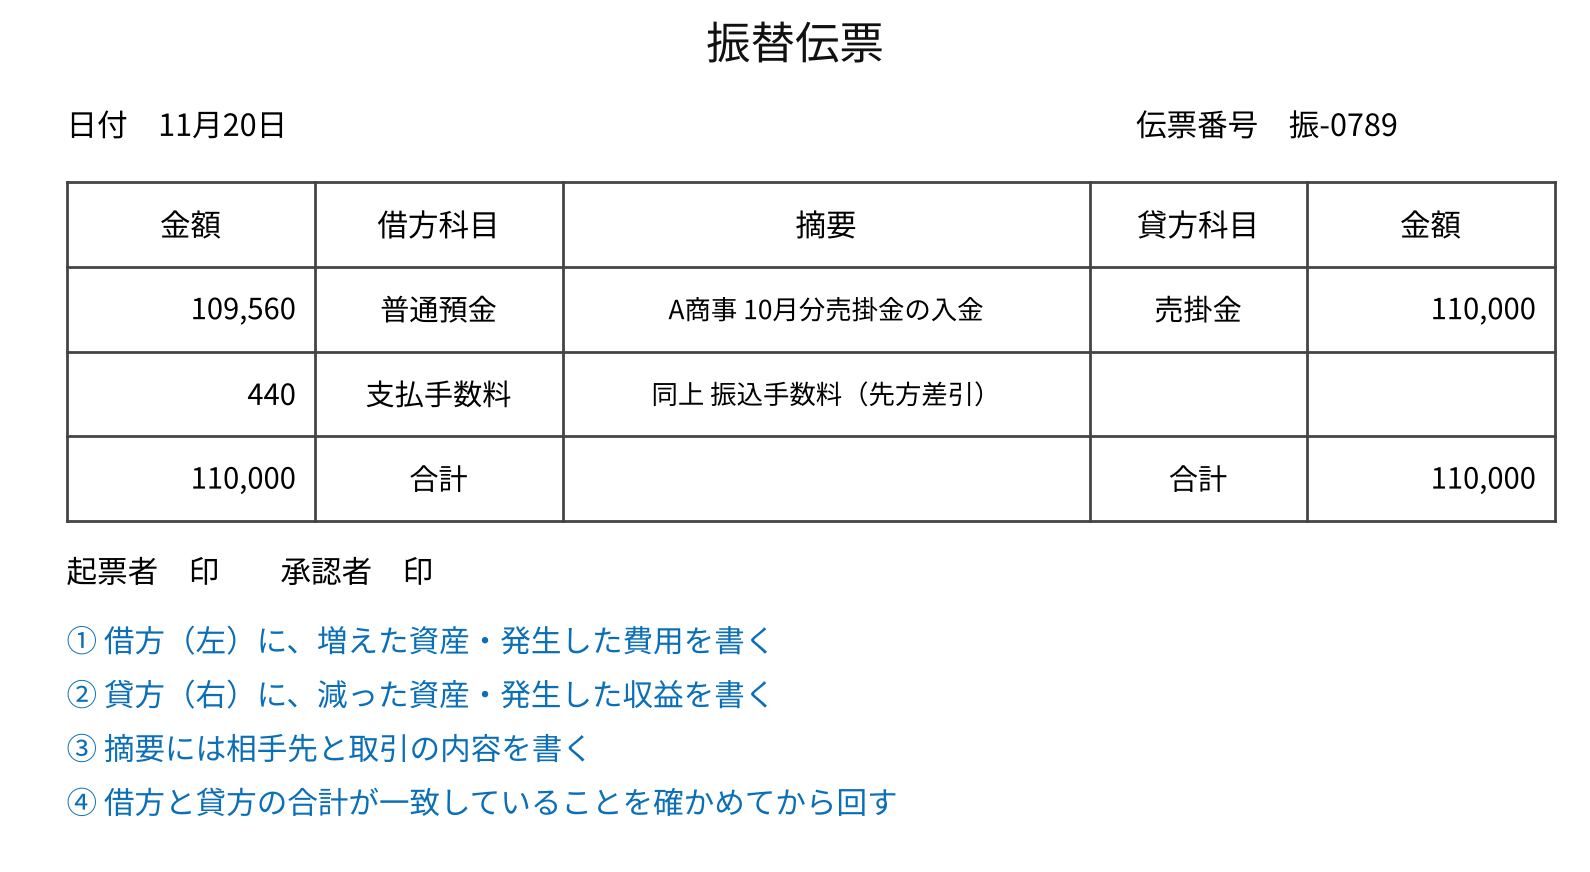
図2は、売掛金110,000円が、振込手数料440円を差し引いて普通預金に入金された取引の記入例です。借方に普通預金109,560円と支払手数料440円、貸方に売掛金110,000円を書き、合計がどちらも110,000円になることを確かめます。


振替伝票の記入例(振込手数料が差し引かれた入金)

振替伝票の記入例(振込手数料が差し引かれた入金)


振替伝票で多い誤りは、借方と貸方の合計が合わないまま回すことと、摘要に相手先を書き忘れることです。合計欄を最後に書き、借方と貸方を見比べてから提出する習慣をつけると、差し戻しが減ります。摘要は、あとから伝票だけを見た人が取引を思い出せるかどうかを基準に書くと、書く量の目安になります。

TRIAL

まずは無料で
お試しください。
最大2か月トライアル可能
無償トライアル
導入に関するお問合せ 資料請求

04

伝票を書き間違えたときの訂正方法と、やってはいけない直し方

伝票は、あとから内容を確かめるための記録です。間違えたときの直し方が人によって違うと、どこを誰が直したのかが分からなくなります。訂正方法も、記入方法と同じように部署で決めておきましょう。


二重線と訂正印で直す基本の手順

手書きの伝票を直すときは、一般に次の手順で行います。


  1. 誤った箇所に定規で二重線を引き、元の記載が読める状態で残す
  2. 二重線の上か近くの余白に、正しい内容を書く
  3. 訂正した人の印(訂正印)を押すか、署名する
  4. 金額を誤ったときは、誤った数字だけでなく金額全体を書き直す


修正液や修正テープ、消せるボールペン、鉛筆は使いません。元の記載が残らず、誰がいつ何を直したのかを示せなくなるからです。税務調査や監査で伝票の内容を確かめられたとき、訂正の跡が見えることが記録の信頼性を支えます。


金額の一部だけを直すと、「3」を「8」に書き足したような、あとからの書き換えと見分けがつきません。金額の欄は全体に二重線を引き、正しい金額を改めて書くと決めておくと安全です。


複写伝票と、承認後・発行後の伝票を直すとき

複写式の伝票は、1枚目だけを直しても控えには誤りが残ります。複写伝票を直すときは、手元にあるすべての控えに同じ訂正を入れてください。控えの一部がすでに別の部署に回っている場合は、回収して同じ訂正を入れるか、取り消して書き直します。


控えをすでに取引先へ渡した伝票や、承認が済んだ伝票は、その伝票に書き込んで直すのではなく、取り消したうえで新しい伝票を起こします。会計伝票では、元の伝票と逆の内容を書いた取消伝票(赤伝票)を起こしてから、正しい伝票を書く方法も使われます。


取り消した伝票は捨てずに「取消」と書いて保管し、伝票番号を欠番にしないことが大切です。書き損じた伝票も「書損」と書いて残しておけば、番号の連続性を保てます。承認後に内容を直す場合は、承認者に差し戻して、もう一度承認を受けます。

TRIAL

まずは無料で
お試しください。
最大2か月トライアル可能
無償トライアル
導入に関するお問合せ 資料請求

05

複写伝票や取引の伝票で起きる書き写しミスを防ぐルール

伝票の誤りが特に起きやすいのは、記入そのものよりも、ある伝票の番号や金額を別の書類へ書き写す場面です。冒頭で触れた調査の詳しい結果を見てみましょう。


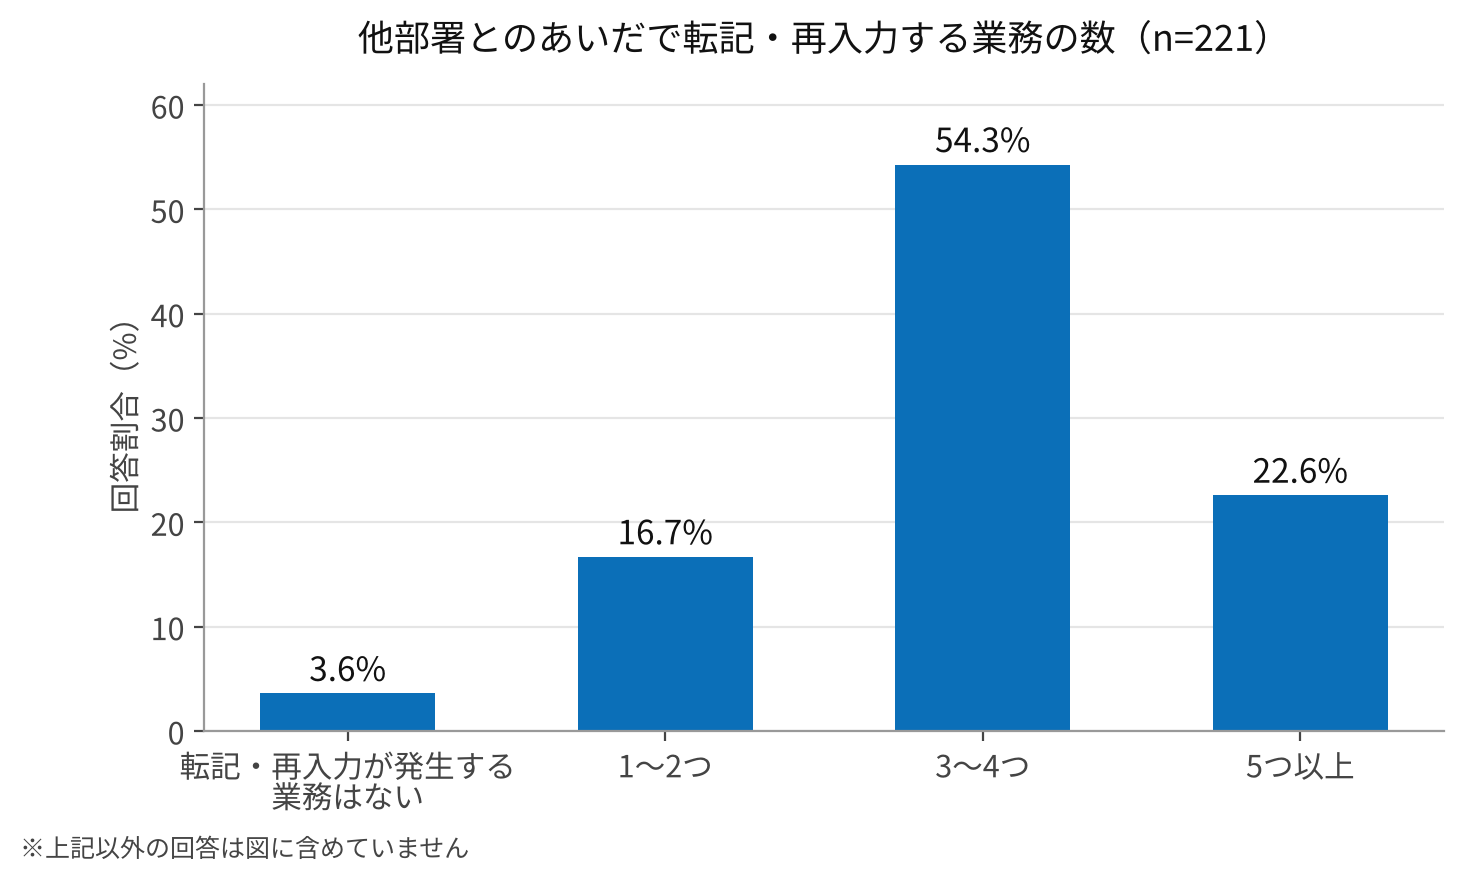
同調査では、他部署とのあいだでデータを転記・再入力する業務が「ない」と答えたのは3.6%でした。93.7%の部署で、転記・再入力が発生しています。書き写しをすぐにゼロにするのは難しくても、どこで起きているかを把握し、ミスが起きにくいルールを決めることはできます。


他部署とのあいだで転記・再入力する業務の数

他部署とのあいだで転記・再入力する業務の数

出典:Slopebase調査(2026年10月、バックオフィス部門のリーダー・管理職221人、インターネット調査)


調査の詳しい結果は、業務可視化ツールの選び方|221人の調査でわかった判断基準で紹介しています。


伝票番号と日付のルールを先に決める

書き写しミスを減らすために、まず決めたいのは伝票番号と日付のルールです。


  1. 伝票の種類ごとに番号の先頭を変え、番号を見れば伝票の種類が分かるようにする
  2. 番号は連番で振り、書き損じや取消の伝票も番号ごと保管する
  3. 日付欄に書くのは取引日か起票日かを、伝票の種類ごとに決める
  4. ほかの書類へ番号や日付を写す欄があれば、写し元の伝票と写すタイミングを決める


番号の先頭で種類が分かれば、入金伝票と振替伝票の番号を取り違えるといったミスに、書いた本人も確認する人も気づきやすくなります。番号に種類などの意味を持たせるかどうかは、伝票番号などのコード体系の決め方で詳しく整理しています。


書き写している欄を洗い出すチェックリスト

次に、自部署の伝票のどこで書き写しが起きているかを洗い出します。現物の伝票を種類ごとに1枚ずつ並べ、図4のように番号・日付・金額の流れを書き出したうえで、次の5点を確かめてください。


伝票まわりで書き写しが起きやすい箇所の例

伝票まわりで書き写しが起きやすい箇所の例


  1. 同じ取引先名・伝票番号・金額が、2種類以上の伝票や書類に書かれていないか
  2. ほかの伝票ができあがるのを待って、あとから書き足す欄がないか
  3. 承認が済んだあとに、同じ内容を会計ソフトや基幹システムへ打ち直していないか
  4. 複写の控えのうち、誰も使っていない控えがないか
  5. 承認欄の人数と順番が、伝票の種類ごとに違っていないか


同じ値を何度も書いている欄は、取引先や商品のような基本情報として切り出し、伝票では選ぶだけにすると書き写しが減ります。この考え方は、現行の帳票から項目を抜き出してマスタとトランに分ける手順で解説しています。


当てはまる項目が多いほど、書き方のルールを細かくするより、伝票の持ち方を見直したほうが効果は大きくなります。


書き写しを見つけた伝票を、番号の参照でつないで組み替えた実例は、業務カタログで確かめられます。


伝票電子化の進め方を見る

TRIAL

まずは無料で
お試しください。
最大2か月トライアル可能
無償トライアル
導入に関するお問合せ 資料請求

06

伝票の保存期間と、部署で書き方をそろえる記入ルール

伝票は書いて終わりではありません。決められた期間保存し、誰が書いても同じ伝票になるようにルールを共有しておくことで、あとから説明できる記録になります。


伝票の保存期間と、電子で受け取った伝票の扱い

国税庁によると、法人は帳簿と、取引に関して作成または受領した書類を、確定申告書の提出期限の翌日から7年間保存しなければなりません。青色申告書を提出した事業年度で欠損金額が生じた年度は10年間です。また会社法では、会計帳簿とその事業に関する重要な資料を10年間保存すると定めています。


取引先からPDFなどの電子データで受け取った書類は、電子帳簿保存法の電子取引にあたり、原則として電子データのまま保存します。保存期間の詳細は、国税庁 No.5930 帳簿書類等の保存期間 で確認できます。


取引先から受け取る検収書なども同じ扱いです。受け取った書類の保存については、検収書の保存期間と電子データの扱いも参考にしてください。


上司や監査に説明できる記入ルール表の作り方

伝票の書き方を部署でそろえるには、ルールを1枚の表にまとめておくのが近道です。記入ルール表には、次の項目を入れてください。


  1. 取引ごとに使う伝票(本記事の早見表を自部署向けに直したもの)
  2. 日付と伝票番号の書き方
  3. 摘要の書き方の例(よく使う取引ごとに1行)
  4. 訂正と取消の方法
  5. 承認者と承認の順番
  6. 保存場所と保存期間


承認者と順番は、伝票の種類ごとに違うことがあります。取引先と取り交わす書類と社内だけで回す伝票では、関わる人が変わるためです。すべてを1本のルートにまとめず、種類ごとに書き分けておきましょう。伝票の種類ごとに承認ルートを分ける考え方も参考になります。


新しく配属された人や異動してきた人には、最初にこの表を渡します。差し戻した伝票の理由を記録しておき、半年に1回ほど表を見直せば、同じ差し戻しのくり返しを防げます。上司や監査から処理の理由を聞かれたときも、表を示して説明できます。


PoC相談

TRIAL

まずは無料で
お試しください。
最大2か月トライアル可能
無償トライアル
導入に関するお問合せ 資料請求

07

手書きの振替伝票と取引先の署名を一続きにして書き写しをなくした事例

ここでは、伝票の書き方のルールではなく、伝票の持ち方を見直した事例を紹介します。商社の仕入・物流部門で、手書き伝票の電子化を検討したときの内容です。


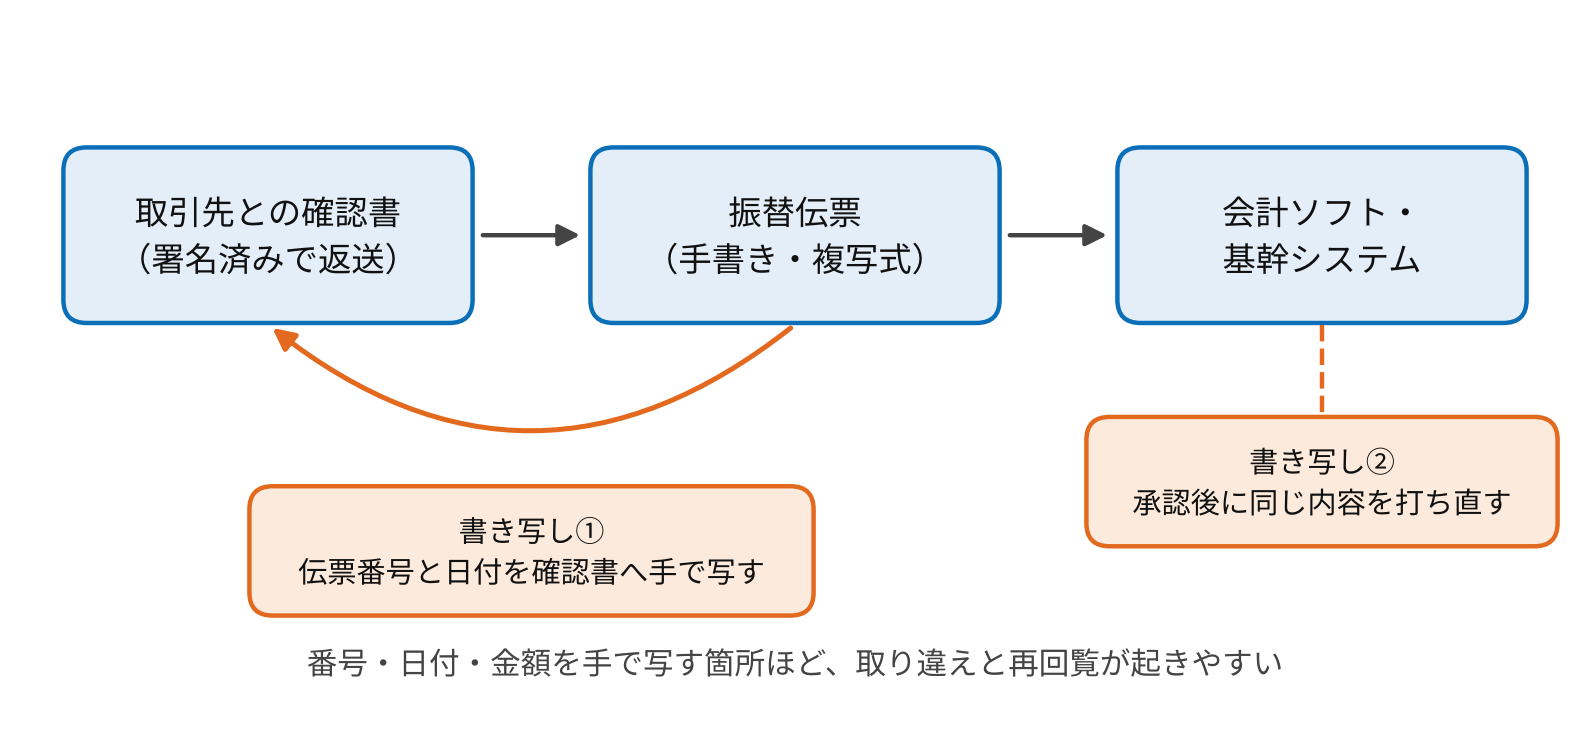
この部門では、メーカーに販促費の負担をお願いする確認書をExcelで作って印刷し、メーカーに署名・捺印してもらっていました。社内では、特価承認申請書と振替伝票を手書きの複写式伝票で回していました。振替伝票は5枚つづりで、そのうち経理部向けの控えは使われていませんでした。


確認書は、メーカーへの依頼書であり、メーカーが承諾した証拠であり、社内の稟議書でもありました。1枚の紙が3つの役割を担っているため、どこか1か所で確認が止まると、その後の手続きがすべて止まります。


手間とミスが集中していたのは、署名済みの確認書が戻ってきたあとです。担当者は振替伝票を起こし、その伝票番号と伝発日を確認書へ手で書き写してから、5者の押印を受けていました。承認が終わると、同じ内容を基幹システムへ打ち直します。番号を写し間違えれば、伝票を書き直して、もう一度社内を回すことになります。


そこで、書き方のルールを細かくする前に、3種類の伝票を「項目」と「回る順番」に分けて整理しました。そのうえで、伝票の種類ごとに番号の先頭を変える既存のルールを引き継いで自動で採番し、確認書では振替伝票の番号を選ぶと伝発日が自動で入る形にしています。番号と日付を手で写す作業そのものがなくなります。


明細の行数が伝票ごとに変わる特価承認申請書は、見出しと明細を分けて持ち、商品を選ぶと品名・規格・色・仕入単価が自動で入るようにしました。担当者が手で入力するのは、数量と特価単価の2項目だけです。差額や合計も計算式で求めるため、電卓で計算して書き込む作業もなくなりました。


取引先とのやり取りは、確認書から作ったPDFに署名してもらい、署名済みのPDFを登録してもらう形にしました。社内の押印は、誰がいつ承認したかが残るシステム上の承認に置き換えています。一方で、仕入先に渡す控えだけは紙のまま残し、取引先の運用まで一度に変えることは避けました。


検討の場では、基幹システムへの打ち直しが残るなら意味がない、という声も出ました。そのため、伝票番号をキーにして承認済みの内容を1か所にそろえ、基幹システムへ渡すデータを取り出せる構造にしています。書き写しと紙の回覧が多い部分から順に見直すことで、書き方のルールでは減らせなかった手間に手が届いた事例です。


なお、記載している業務内容および設計情報は架空のものではなく、弊社が実際に携わった複数の業務経験がベースとなっています。特定の企業や案件を識別できないよう一般化・再構成したうえで整理しています。


伝票のほかにも、見積・請求・棚卸・進捗管理など、PoCで業務を組んで確かめた記録を業務カタログで公開しています。


業務カタログを見る

TRIAL

まずは無料で
お試しください。
最大2か月トライアル可能
無償トライアル
導入に関するお問合せ 資料請求

08

よくある質問

Q.伝票は手書きとパソコン入力のどちらで書けばよいですか?

A.どちらでも構いません。大切なのは、部署の中でどちらかにそろえ、同じ項目を同じ書き方で記録することです。パソコンで作る場合も、伝票番号と承認の記録が残る形にしておけば、手書きと同じようにあとから確かめられます。手書きとパソコンが混ざると、番号の振り方や保存場所が分かれやすいため注意してください。


Q.鉛筆や消せるボールペンで書いてもよいですか?

A.使わないのが一般的です。消して書き直せる筆記具では、誰がいつ内容を変えたのかが分からなくなります。ボールペンなど消えない筆記具で書き、誤りは二重線と訂正印で直してください。複写式の伝票は筆圧が弱いと控えが読みにくくなるため、下の控えまで写っているかも確かめます。


Q.伝票番号に欠番が出たらどうすればよいですか?

A.欠番になった理由を確かめ、書き損じや取消の伝票が残っていれば「書損」「取消」と書いて保管します。理由が分からない欠番は、紛失や抜き取りの可能性もあるため、上司に報告して記録を残してください。欠番の理由を記入ルール表に書き添えておくと、監査で聞かれたときにも説明できます。


Q.領収書がないときは出金伝票で代わりにできますか?

A.電車の運賃や慶弔費など、もともル領収書が発行されない支払いは、出金伝票で記録できます。受け取ったはずの領収書をなくした場合は、まず再発行や利用明細などで支払いを確かめられないかを検討してください。出金伝票で済ませる範囲は、社内の経費精算のルールとあわせて決めておきます。


Q.伝票の書き写しや会計ソフトへの二重入力をなくすには、何から始めればよいですか?

A.現物の伝票を種類ごとに並べ、どの欄をどの伝票から写しているか、承認後にどこへ打ち直しているかを書き出すことから始めます。書き写しの多い伝票から手をつけると、効果を実感しやすくなります。どの伝票からペーパーレス化を始めるかの判断材料 も参考にしてください。

TRIAL

まずは無料で
お試しください。
最大2か月トライアル可能
無償トライアル
導入に関するお問合せ 資料請求

09

まとめ

伝票の書き方は、現金の入りと出で伝票を選び、日付・伝票番号・勘定科目・摘要・金額・起票者・承認者の7項目を全員同じ書き方で埋めることが基本です。誤りは二重線と訂正印で直し、複写伝票は全枚を、承認後の伝票は取消と再発行で直します。


そのうえで、伝票番号と日付のルールを決めて書き写しの箇所を把握し、保存期間を含めた記入ルール表で部署にそろえれば、差し戻しや書き写しミスの少ない伝票処理になり、上司や監査にも処理の理由を説明できます。


問い合わせ


本記事は執筆時点の法令・公表情報に基づく一般的な解説です。帳簿書類の保存期間、電子帳簿保存法、消費税の仕入税額控除など個別の判断については、所轄税務署または税理士などの専門家にご確認ください。

TRIAL

まずは無料で
お試しください。
最大2か月トライアル可能
無償トライアル
導入に関するお問合せ 資料請求

10

Slopebaseとは

バックオフィス業務の
支出管理を支援する、
ノーコード・クラウドデータベース

Slopebase スロープベース

※バックオフィス業務とは経理や総務、人事、法務、財務などといった直接顧客と対峙することの無い社内向け業務全般を行う職種や業務のこと

TRIAL

まずは無料で
お試しください。
最大2か月トライアル可能
無償トライアル
導入に関するお問合せ 資料請求

この記事を書いた人

Slopebase編集部
監修
田中雅人(ITコンサルタント)

ソフトウェアメーカー取締役、IT上場企業の取締役を経て、現在、合同会社アンプラグド代表。これまでに、Webサイト制作、大規模システム開発、ECサイト構築、SEM、CRM等のWebマーケティングなど、IT戦略全般のコンサルティングを30年以上実施。現在は、大手上場企業から中小企業まで、IT全般のコンサルティングを行っているかたわらWebマーケティングに関するeラーニングの講師、コラム執筆なども実施。

人気記事

カテゴリ